Domain radarsteuerung.de kaufen?
Wir ziehen mit dem Projekt
radarsteuerung.de um.
Sind Sie am Kauf der Domain
radarsteuerung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain radarsteuerung.de kaufen?
Welche Faktoren sollte man berücksichtigen, um das Kreditrisiko einer Investition zu bewerten? Wie kann man das Kreditrisiko effektiv mindern?
Man sollte die Bonität des Kreditnehmers, die Laufzeit des Kredits und die Art der Sicherheiten berücksichtigen. Um das Kreditrisiko zu mindern, kann man eine strengere Kreditprüfung durchführen, Sicherheiten verlangen und das Risiko durch Diversifikation reduzieren. Zudem kann man auch auf Kreditversicherungen zurückgreifen. **
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, und welche Auswirkungen hat das Kreditrisiko auf die Gesamtwirtschaft?
Finanzinstitute können das Kreditrisiko bei der Vergabe von Darlehen minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen, um sicherzustellen, dass sie in der Lage sind, ihre Schulden zurückzuzahlen. Zudem können sie Sicherheiten wie Immobilien oder Vermögenswerte als Absicherung für das Darlehen verlangen. Des Weiteren können sie das Risiko streuen, indem sie ihre Kreditportfolios diversifizieren und in verschiedene Branchen und Regionen investieren. Das Kreditrisiko kann sich auf die Gesamtwirtschaft auswirken, indem es zu einer Kreditklemme führt, die die Verfügbarkeit von Kapital für Unternehmen und Verbraucher einschränkt und somit das Wirtschaftswachstum beeinträchtigt. **


Ähnliche Suchbegriffe für Kreditrisiko
Top-Angebote
Produkte zum Begriff Kreditrisiko:
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .419,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5 m7-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 7 Lastausgänge (Schutzkontakt) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .445,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
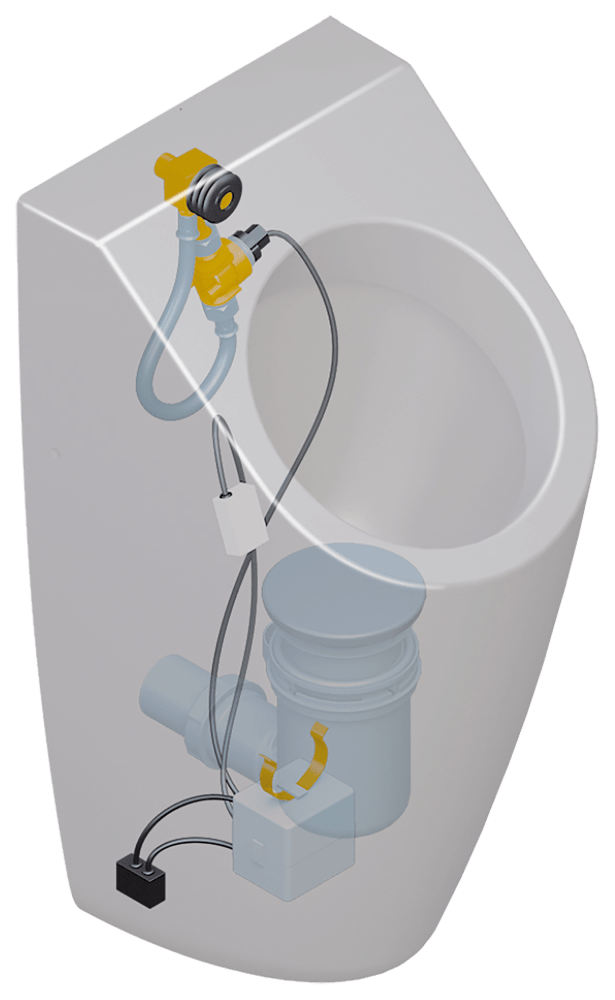
Villeroy & Boch ProDetect 2 Radarsteuerung für 9190B100Villeroy & Boch ProDetect 2 Radarsteuerung White Matt ✓ Deutsche Traditionsmarke seit 1748 ✓ Original-Ersatzteile direkt bei uns erhältlich Lieferumfang: 1 x Radarsteuerung Technische Daten Kollektion Zubehör Modellnummer 9190B1 Breite 279 mm Höhe 39 mm Tiefe 380 mm Gewicht 0,903 kg Stil Country Material Sonstige Farbcode der Farbe 00 Hinweis: Es wird kein Spezialwerkzeug benötigt845,84 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter


-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
-
"Was sind die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen?" "Wie können Finanzinstitute das Kreditrisiko minimieren, um ihre Kreditnehmer zu schützen?"
Die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage, die Branche, in der es tätig ist, und die allgemeine Marktsituation. Finanzinstitute können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. Durch Diversifizierung ihres Kreditportfolios können Finanzinstitute auch das Risiko streuen und ihre Verluste minimieren. **
-
Inwieweit beeinflusst das Kreditrisiko die Entscheidungen von Banken und Kreditgebern bei der Kreditvergabe? Welche Maßnahmen können ergriffen werden, um das Kreditrisiko zu minimieren?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken und Kreditgebern, da sie sicherstellen müssen, dass sie ihr Geld zurückbekommen. Maßnahmen zur Minimierung des Kreditrisikos umfassen die Überprüfung der Kreditwürdigkeit der Kreditnehmer, die Festlegung angemessener Zinssätze und Sicherheiten sowie die Diversifizierung des Kreditportfolios. Es ist auch wichtig, regelmäßige Überwachung und Bewertung der Kreditnehmer durchzuführen, um potenzielle Risiken frühzeitig zu erkennen und zu managen. **
-
Was sind die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage des Unternehmens und die Branche, in der es tätig ist. Eine schlechte Bonität, eine schwache wirtschaftliche Lage und eine volatile Branche erhöhen das Kreditrisiko eines Unternehmens. **

Wie können Unternehmen das Kreditrisiko minimieren, um Zahlungsausfälle zu vermeiden?
Unternehmen können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung ihrer Kunden durchführen. Zudem können sie kürzere Zahlungsfristen festlegen und regelmäßige Überwachung der Zahlungshistorie ihrer Kunden durchführen. Schließlich ist es wichtig, eine klare und transparente Kommunikation mit den Kunden zu pflegen, um mögliche Zahlungsschwierigkeiten frühzeitig zu erkennen und Lösungen zu finden. **
Was sind die Hauptfaktoren, die das Kreditrisiko bei Finanztransaktionen beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko bei Finanztransaktionen beeinflussen, sind die Bonität des Kreditnehmers, die Höhe des Kreditbetrags und die Laufzeit des Kredits. Eine schlechte Bonität erhöht das Risiko eines Kreditausfalls, während ein hoher Kreditbetrag und eine lange Laufzeit das Risiko ebenfalls erhöhen können. Es ist wichtig, diese Faktoren sorgfältig zu analysieren und zu bewerten, um das Kreditrisiko angemessen zu managen. **
Top-Angebote
Produkte zum Begriff Kreditrisiko:
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .559,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).445,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .419,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5 m7-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 7 Lastausgänge (Schutzkontakt) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .445,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren sollte man berücksichtigen, um das Kreditrisiko einer Investition zu bewerten? Wie kann man das Kreditrisiko effektiv mindern?
Man sollte die Bonität des Kreditnehmers, die Laufzeit des Kredits und die Art der Sicherheiten berücksichtigen. Um das Kreditrisiko zu mindern, kann man eine strengere Kreditprüfung durchführen, Sicherheiten verlangen und das Risiko durch Diversifikation reduzieren. Zudem kann man auch auf Kreditversicherungen zurückgreifen. **
-
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, und welche Auswirkungen hat das Kreditrisiko auf die Gesamtwirtschaft?
Finanzinstitute können das Kreditrisiko bei der Vergabe von Darlehen minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen, um sicherzustellen, dass sie in der Lage sind, ihre Schulden zurückzuzahlen. Zudem können sie Sicherheiten wie Immobilien oder Vermögenswerte als Absicherung für das Darlehen verlangen. Des Weiteren können sie das Risiko streuen, indem sie ihre Kreditportfolios diversifizieren und in verschiedene Branchen und Regionen investieren. Das Kreditrisiko kann sich auf die Gesamtwirtschaft auswirken, indem es zu einer Kreditklemme führt, die die Verfügbarkeit von Kapital für Unternehmen und Verbraucher einschränkt und somit das Wirtschaftswachstum beeinträchtigt. **
-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
-
"Was sind die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen?" "Wie können Finanzinstitute das Kreditrisiko minimieren, um ihre Kreditnehmer zu schützen?"
Die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage, die Branche, in der es tätig ist, und die allgemeine Marktsituation. Finanzinstitute können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. Durch Diversifizierung ihres Kreditportfolios können Finanzinstitute auch das Risiko streuen und ihre Verluste minimieren. **
Ähnliche Suchbegriffe für Kreditrisiko
-
Villeroy & Boch ProDetect 2 Radarsteuerung für 9190B100Villeroy & Boch ProDetect 2 Radarsteuerung White Matt ✓ Deutsche Traditionsmarke seit 1748 ✓ Original-Ersatzteile direkt bei uns erhältlich Lieferumfang: 1 x Radarsteuerung Technische Daten Kollektion Zubehör Modellnummer 9190B1 Breite 279 mm Höhe 39 mm Tiefe 380 mm Gewicht 0,903 kg Stil Country Material Sonstige Farbcode der Farbe 00 Hinweis: Es wird kein Spezialwerkzeug benötigt845,84 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Bauer, Manfred: Vermessung und Ortung mit SatellitenVermessung und Ortung mit Satelliten , Globales Navigationssatellitensystem (GNSS) und andere satellitengestützte Navigationssysteme , Zündungssätze > Zünd- & Glühanlagen , Auflage: 7., neu bearbeitete und erweiterte Auflage, Erscheinungsjahr: 20171206, Produktform: Kartoniert, Autoren: Bauer, Manfred, Auflage: 18007, Auflage/Ausgabe: 7., neu bearbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 566, Keyword: GNSS; GPS; Galileo; Geodäsie; Navigation; Ortung; Satellitennavigation; Satellitenortung; Vermessung, Fachschema: Geodäsie~Vermessung / Geodäsie~Global Positioning System - GPS~Navigation / GPS~Nautik~Navigation~Satellit (künstlich - Satellitenbild)~Vermessung~Erde (Planet) / Geowissenschaft~Geowissenschaft~Nachrichtentechnik~Bau / Bautechnik~Bautechnik~Erdkunde~Geografie - Geograf, Fachkategorie: Geowissenschaften~Vermessungswesen, Kostenplanung~Nautik und Schiffsführung~Geographie, Warengruppe: HC/Geowissenschaften/Allgemeines/Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 241, Breite: 172, Höhe: 30, Gewicht: 1064, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,66,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Psychodynamische Grundlagen der Bioenergetischen AnalysePsychodynamische Grundlagen der Bioenergetischen Analyse , Die Autor*innen verbinden das traditionelle Konzept der Bioenergetischen Analyse mit dem aktuell in der Psychoanalyse zur Verfügung stehenden Wissen. In 18 Kapiteln erläutern sie, wie ein an den modernen entwicklungspsychologischen und entwicklungspsychopathologischen Theorien orientiertes Denken ihre therapeutische Praxis prägt und bereichert. Es entsteht ein vertieftes, psychodynamisches Verständnis der bioenergetischen Prozessarbeit, das sich den Herausforderungen des gesellschaftlichen Wandels stellt und sowohl bindungsorientierte wie auch intersubjektive Perspektiven auf die bioenergetische Arbeit mit Einzelnen und Gruppen ermöglicht - bis hin zur Behandlung schwerer Störungen. Kompakt und mit zahlreichen Fallvignetten, Grafiken und Tabellen veranschaulicht, erhalten Lesende, Lernende und Lehrende praxisnahe und theoretisch fundierte Einblicke und Arbeitsmaterialien zur Aktualität einer psychodynamisch fundierten Körperpsychotherapie. Mit Beiträgen von Rossana Colonna, Gustav Glück, Magdalena Glück, Christoph Helferich, Martin Herberhold, Carsten Holle, Irmhild Liebau, Maria Majce-Egger, Christine Pechtl, Dieter Rau-Luberichs, Renate Schwenk, Ulrich Sollmann, Jens Tasche, Regina Trotz, Reinhard Weber-Steinbach und Dorota Wejner , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 202411, Titel der Reihe: Forum Körperpsychotherapie##, Redaktion: Holle, Carsten~Tasche, Jens, Seitenzahl/Blattzahl: 536, Keyword: Bindungsorientiert; Bioenergetik; Bioenergetische Analyse; Gender; Körperpsychotherapie; Lernkarten; Neurophysiologie; Prozessarbeit; Psychoanalyse; Psychodynamik; Spiritualität; Tiefenpsychologie; Transkulturalität, Fachschema: Analyse / Psychoanalyse~Psychoanalyse - Psychoanalytiker~Psychotherapie / Psychoanalyse~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie, Fachkategorie: Psychotherapie~Kreative Therapie (Kunst, Musik, Theater), Warengruppe: TB/Angewandte Psychologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 37, Gewicht: 766, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Inwieweit beeinflusst das Kreditrisiko die Entscheidungen von Banken und Kreditgebern bei der Kreditvergabe? Welche Maßnahmen können ergriffen werden, um das Kreditrisiko zu minimieren?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken und Kreditgebern, da sie sicherstellen müssen, dass sie ihr Geld zurückbekommen. Maßnahmen zur Minimierung des Kreditrisikos umfassen die Überprüfung der Kreditwürdigkeit der Kreditnehmer, die Festlegung angemessener Zinssätze und Sicherheiten sowie die Diversifizierung des Kreditportfolios. Es ist auch wichtig, regelmäßige Überwachung und Bewertung der Kreditnehmer durchzuführen, um potenzielle Risiken frühzeitig zu erkennen und zu managen. **
-
Was sind die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage des Unternehmens und die Branche, in der es tätig ist. Eine schlechte Bonität, eine schwache wirtschaftliche Lage und eine volatile Branche erhöhen das Kreditrisiko eines Unternehmens. **
-
Wie können Unternehmen das Kreditrisiko minimieren, um Zahlungsausfälle zu vermeiden?
Unternehmen können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung ihrer Kunden durchführen. Zudem können sie kürzere Zahlungsfristen festlegen und regelmäßige Überwachung der Zahlungshistorie ihrer Kunden durchführen. Schließlich ist es wichtig, eine klare und transparente Kommunikation mit den Kunden zu pflegen, um mögliche Zahlungsschwierigkeiten frühzeitig zu erkennen und Lösungen zu finden. **
-
Was sind die Hauptfaktoren, die das Kreditrisiko bei Finanztransaktionen beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko bei Finanztransaktionen beeinflussen, sind die Bonität des Kreditnehmers, die Höhe des Kreditbetrags und die Laufzeit des Kredits. Eine schlechte Bonität erhöht das Risiko eines Kreditausfalls, während ein hoher Kreditbetrag und eine lange Laufzeit das Risiko ebenfalls erhöhen können. Es ist wichtig, diese Faktoren sorgfältig zu analysieren und zu bewerten, um das Kreditrisiko angemessen zu managen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.